PLAN PERSONAL DE RETIRO

¿Ya sabes cómo vas a vivir el día que dejes de trabajar?

Con lo que estás ahorrando hoy, ¿te va a alcanzar para conservar el nivel de vida que quieres cuando decidas retirarte? Descubre en una conversación gratuita:

  • Cuánto capital necesitas.

  • Qué parte de tu meta ya está cubierta.

  • Qué necesitas hacer para cerrar la brecha.

Confidencial · Sin compromiso

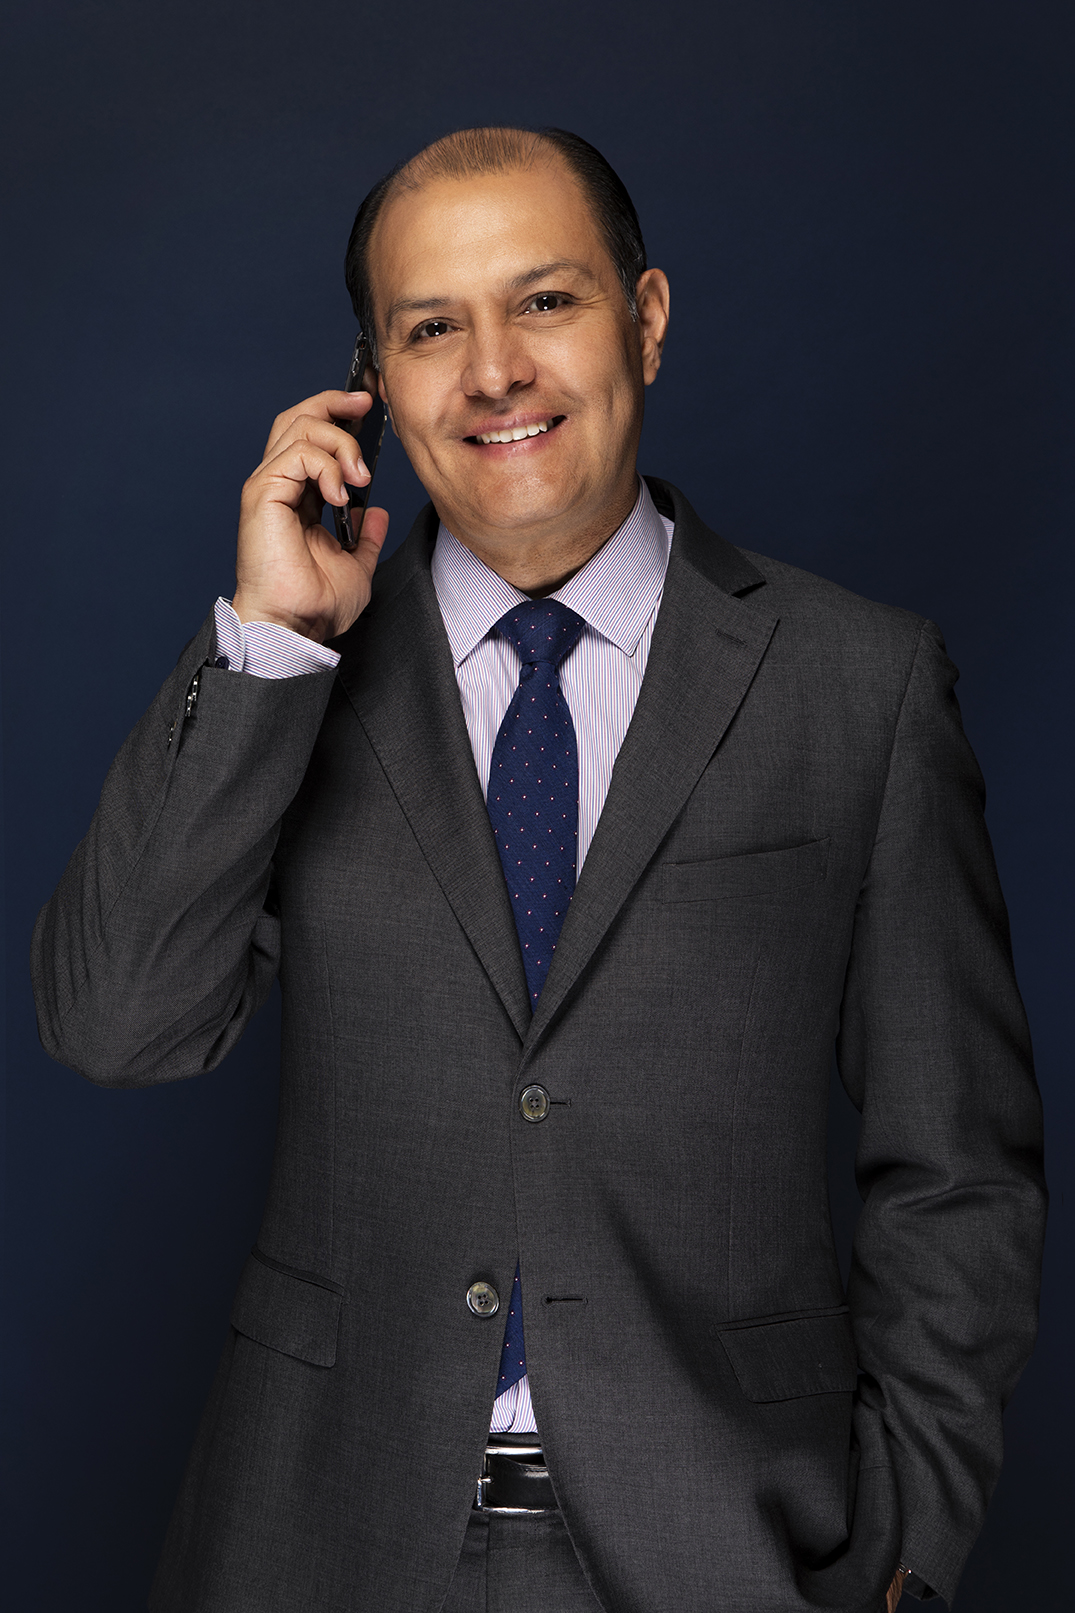
Retrato profesional del asesor élite

mis credenciales

Francisco Yáñez

Soy Francisco Yáñez, Life Planner® y asesor patrimonial con 16 años de experiencia ayudando a profesionales, directivos y empresarios en decisiones de retiro y protección patrimonial.

No empiezo por ofrecer una cotización. Empiezo por entender tu vida: lo que ya construiste y lo que podría impedirte conservarlo y hacerlo crecer.

Después diseño una estrategia a tu medida — alineada con tus objetivos, tu capacidad de ahorro y tu necesidad de liquidez.

  • 16 años de trayectoria como Life Planner®.

  • Miembro de MDRT — Million Dollar Round Table.

  • Egresado del programa FSCP® de The American College of Financial Services.

  • Consultor de IMESFAC e instructor del programa FSCP®.

  • Experiencia en retiro, ahorro y protección patrimonial.

Tener ahorro e inversiones no necesariamente resuelve tu retiro.

Construir patrimonio es una cosa. Saber si alcanza para tu retiro es algo muy distinto.

¿PUEDES RESPONDER ESTO HOY?

¿Tu retiro ya está realmente resuelto?

01

¿Cuánto necesitas?

Para sostener el nivel de vida que quieres.

02

¿Cuánto ya tienes cubierto?

Con inversiones y patrimonio.

03

¿Cuánto te falta?

La brecha entre lo que has construido y lo que necesitarás.

Si no puedes responder esas tres preguntas con claridad, todavía no necesitas comparar productos. Necesitas un diagnóstico.
Metodología

Factor 4+1

Factor 4+1 nace de 16 años de experiencia como Life Planner® y asesor patrimonial para construir estrategias alrededor de la persona, no del producto.

1

Sabes dónde estás parado.

2

Le ponemos número a tu retiro.

3

Cerramos la brecha con estrategia.

4

Caminamos contigo en el tiempo.

+1

El factor humano

Primero te escucho. Después diseñamos. Y caminamos contigo en el tiempo.

Claridad inmediata

Si existe una solución adecuada:

Te preparo una propuesta personalizada y fácil de entender, alineada con tu meta, tu capacidad de ahorro, tu necesidad de protección y liquidez, y las condiciones contractuales aplicables.

El diagnóstico inicial no tiene costo. Solo avanzamos si la estrategia te hace sentido.

¿PARA QUIÉN ES ESTA ESTRATEGIA?

  • Para profesionistas independientes, directivos y empresarios de 30 a 50 años, con ingresos superiores a $60,000 mensuales y capacidad de ahorro, que buscan construir un retiro de largo plazo con seguridad y acompañamiento constante.

¿PARA QUIÉN NO ES?

  • Tal vez esta estrategia no sea para ti si necesitas liquidez inmediata, buscas maximizar rendimiento asumiendo volatilidad y riesgos altos o prefieres comparar productos sin realizar primero un diagnóstico.

Si todavía no es el momento adecuado, también te lo diré con claridad.

Historias construidas a largo plazo

Decisiones que hoy se convierten en tranquilidad.

Cada estrategia parte de una realidad distinta, pero comparte el mismo principio: convertir los objetivos personales en decisiones patrimoniales claras y sostenibles.

V

Vanesa

Plan universitario

Estructuramos para una empresaria de alto desempeño un plan universitario con valores garantizados establecidos en contrato. Al separar el riesgo de su negocio del futuro de su hija, transformó el flujo de efectivo actual en una estrategia orientada a proteger su meta educativa y su poder adquisitivo.

✓ Meta educativa estructurada
D

Débora

Estrategia familiar

Hace 14 años inició su estructura de retiro. Al observar la solidez de la estrategia y la evolución de su capital, decidió liderar la planeación patrimonial de su hogar e integrar a su esposo en un modelo construido alrededor de sus objetivos familiares de largo plazo.

✓ Estrategia patrimonial familiar
I

Israel

Plan de retiro

Hace una década estructuramos su plan de retiro. Hoy, esa decisión se traduce en un capital que incorpora los valores garantizados establecidos en su contrato y continúa avanzando hacia el objetivo de contar con recursos propios cuando deje de trabajar.

✓ Diez años construyendo su retiro

Cada caso responde a condiciones personales y contractuales distintas. Los resultados, beneficios y valores dependen de la solución seleccionada y del cumplimiento de las aportaciones y condiciones contratadas.

Claridad antes de comprometerte

Preguntas frecuentes

¿El diagnóstico tiene costo?

No. La conversación inicial no tiene costo. Solo busco entender tu situación y ver si existe una estrategia adecuada para ti.

¿Me vas a presentar un producto desde la primera llamada?

No. La primera conversación es un diagnóstico. Necesito entender tus metas y tu capacidad económica antes de recomendarte algo. Solo si tú decides avanzar, diseño una estrategia para ti.

Ya tengo AFORE. ¿Aun así puede servirme?

Sí. Reviso cómo se complementa con tus demás recursos y si existe una distancia entre lo que hoy tienes y el nivel de vida que quieres conservar.

Ya invierto por mi cuenta. ¿Por qué necesitaría otra estrategia?

Invertir y planear el retiro no son lo mismo. En el diagnóstico reviso cómo se integran inversión, ahorro, liquidez y protección.

¿Cuánto necesito aportar?

Depende de tu edad, tu meta, el plazo y lo que ya construiste. No parto de una mensualidad estándar: primero realizo el diagnóstico.

¿Qué pasa si mis ingresos cambian o pierdo mi trabajo?

Reviso ese escenario antes de que contrates. Te explico las condiciones de flexibilidad, interrupción, rescate y liquidez de la solución propuesta.

¿El dinero está garantizado?

Algunas soluciones establecen valores garantizados en contrato, sujetos al cumplimiento de tus aportaciones y de las condiciones contratadas. Te distingo claramente esos valores de cualquier proyección.

¿El plan protege contra la inflación?

Algunas estrategias se expresan en UDIS para procurar conservar el poder adquisitivo de tu meta. Depende de la solución y de las condiciones contractuales.

¿Es deducible de impuestos?

Puede ofrecer beneficios fiscales cuando resulten aplicables. Depende de la solución contratada, de tu situación fiscal y de la legislación vigente. Te recomiendo validarlo con tu contador.

¿Tendré liquidez si necesito el dinero?

Los planes de retiro son compromisos de largo plazo, no instrumentos de liquidez inmediata. Algunas soluciones contemplan opciones de liquidez o rescate bajo condiciones específicas, que te explico antes de contratar.

¿Puedo participar con mi pareja?

Sí. Si la decisión afecta a tu familia, te recomiendo que ambos participen, al menos, en la sesión donde presento la propuesta.

¿Cuánto dura el proceso?

Normalmente son dos sesiones privadas de aproximadamente 40 minutos: diagnóstico y propuesta. Puede variar según la complejidad de tu caso.

Estrategia Patrimonial

Las mejores decisiones patrimoniales se toman antes de necesitarlas.

No necesitas tener resuelto todo tu retiro para empezar. Necesitas saber dónde estás, cuánto te falta para cubrir la brecha y cuál es tu siguiente paso.

Solicita tu Diagnóstico de Retiro Factor 4+1 y recibe una lectura clara de lo que ya tienes cubierto, lo que conviene atender y tus prioridades.